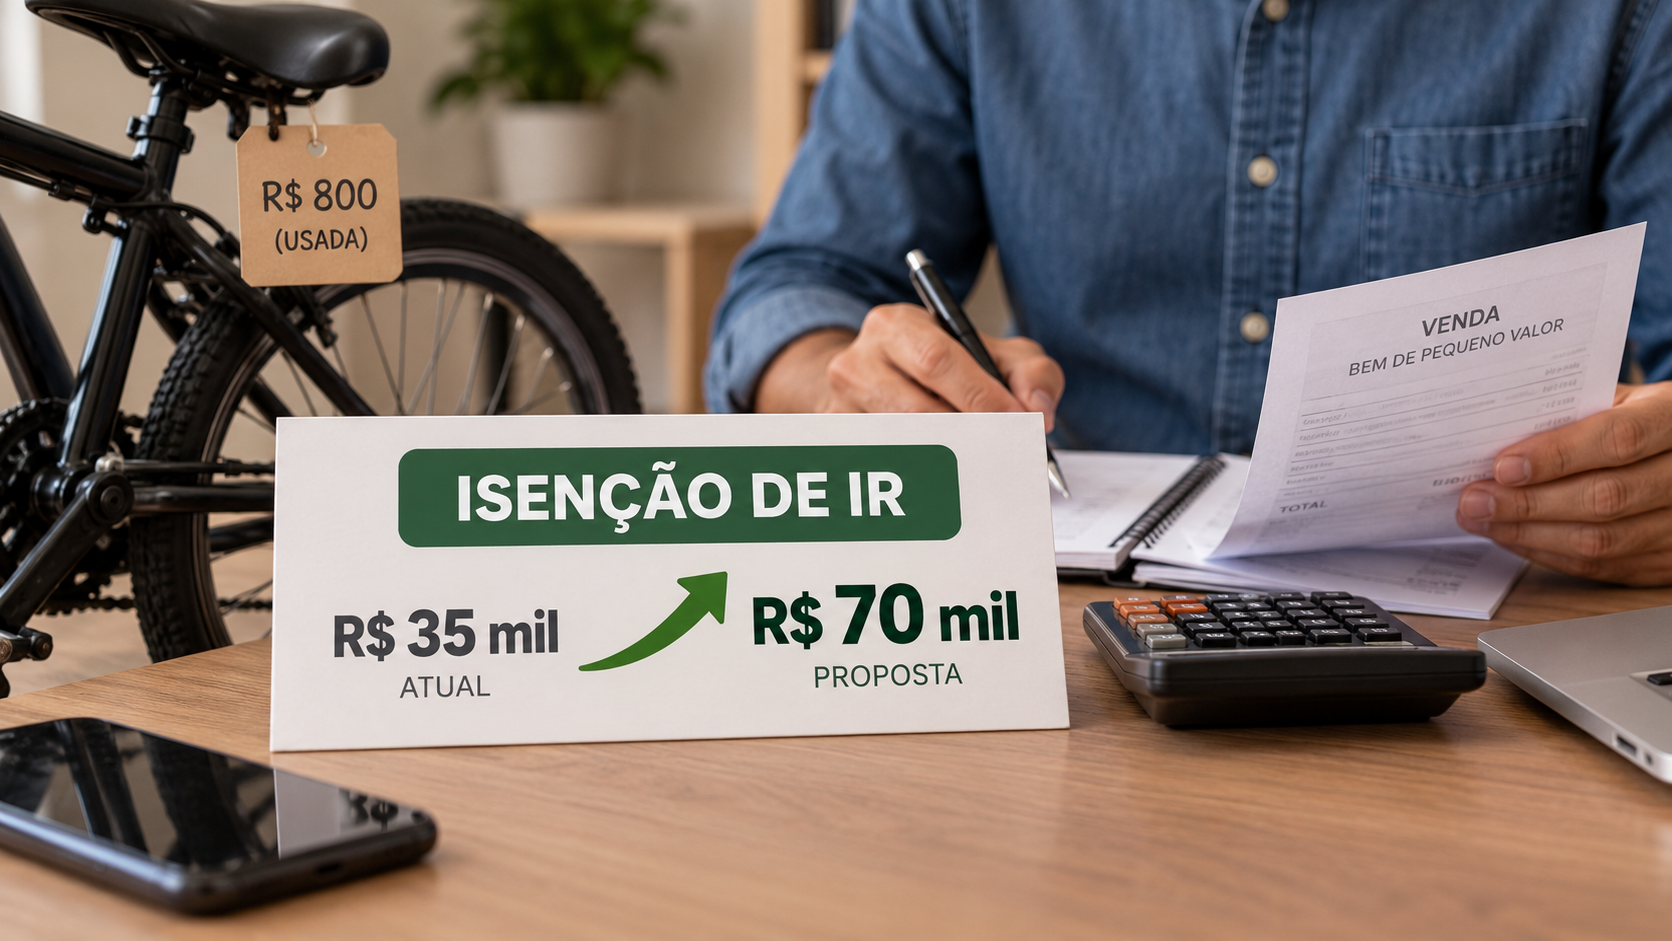
Um projeto em análise na Câmara dos Deputados pode alterar a forma como o Imposto de Renda incide sobre ganhos obtidos com a venda de bens de pequeno valor. A proposta prevê que operações de até R$ 70 mil passem a ser consideradas dentro da faixa de isenção atualmente limitada a R$ 35 mil.
A mudança não está em vigor. Enquanto o texto tramita no Legislativo, continua valendo a regra atual, que utiliza o limite de R$ 35 mil para definir as vendas de bens de pequeno valor que podem ficar dispensadas da cobrança do imposto sobre o ganho de capital.
O que está em discussão
O projeto trata do valor usado como referência para a isenção do Imposto de Renda na venda de bens. Pela regra atualmente aplicada, a operação de pequeno valor é associada a vendas de até R$ 35 mil. A proposta pretende dobrar esse parâmetro, levando-o para R$ 70 mil.
O foco do texto é o limite da operação. A alteração, se aprovada, alcançaria a referência utilizada para verificar se determinado ganho obtido com a venda de um bem está dentro da faixa de isenção prevista para esse tipo de transação.
O projeto ainda depende da tramitação no Congresso Nacional e de eventual aprovação para produzir efeitos. Até a conclusão desse processo, o contribuinte deve considerar o limite vigente e as regras atuais aplicáveis à apuração e à declaração de ganhos com a venda de bens.
Como funciona o ganho de capital
O ganho de capital corresponde à diferença positiva entre o valor pelo qual um bem foi vendido e o custo informado para sua aquisição. Quando há ganho, a operação pode ser submetida às regras do Imposto de Renda, conforme a legislação aplicável ao caso.
O limite de pequeno valor funciona como um dos parâmetros utilizados para definir se a venda pode se enquadrar na isenção. Por isso, a atualização proposta não muda apenas um número: ela altera o ponto de referência usado para separar determinadas operações daquelas que permanecem sujeitas à apuração do imposto.
Na prática, o texto em análise amplia o valor máximo da operação que poderia ser alcançada pela isenção. A proposta, no entanto, não significa que toda venda de bem de até R$ 70 mil já esteja livre de imposto. O novo limite só teria validade se o projeto avançar e a mudança for incorporada à legislação.
Diferença entre a regra atual e a proposta
A comparação entre os dois valores é direta. Hoje, o limite de referência é de R$ 35 mil. O projeto estabelece R$ 70 mil, o dobro do valor atual.
Com a regra vigente, vendas acima de R$ 35 mil não se enquadram nesse limite específico de pequeno valor. Se a proposta for aprovada, operações de até R$ 70 mil poderão passar a ser analisadas sob a nova faixa de isenção.
O alcance efetivo da mudança dependerá da redação final aprovada e da forma como a nova regra for regulamentada e aplicada. Por isso, a tramitação deve ser acompanhada antes de qualquer decisão baseada no valor sugerido pelo projeto.
O que pode mudar para o contribuinte
O principal efeito pretendido é ampliar o conjunto de vendas de menor valor que pode ficar fora da cobrança do Imposto de Renda sobre ganho de capital. A medida alcançaria pessoas que realizam vendas ocasionais de bens e hoje precisam considerar o limite de R$ 35 mil para verificar o enquadramento da operação.
Se o novo teto entrar em vigor, uma venda de até R$ 70 mil poderá ser avaliada segundo o parâmetro ampliado. Isso não elimina a necessidade de manter informações sobre a aquisição e a venda do bem, nem substitui a conferência das regras de declaração aplicáveis ao contribuinte.
A proposta também pode alterar a etapa de análise feita antes do preenchimento da declaração. O contribuinte precisaria verificar qual limite estava vigente no momento da operação e se a venda atendia às condições estabelecidas para a isenção.
Como o projeto ainda está em análise, não há mudança imediata nos procedimentos do Imposto de Renda. O valor de R$ 70 mil representa o limite pretendido pelo texto, e não uma autorização já válida para todas as operações dessa natureza.
Regra atual continua valendo
A apresentação do projeto não modifica automaticamente a legislação tributária. A regra em vigor permanece sendo a referência para as vendas realizadas enquanto a proposta não for aprovada e transformada em norma válida.
Esse ponto é relevante porque o contribuinte não deve aplicar antecipadamente o limite de R$ 70 mil. Para avaliar uma venda, é necessário considerar o regime vigente, os valores envolvidos na operação e as informações registradas sobre o bem.
Em caso de dúvida, a análise deve levar em conta a situação concreta do contribuinte e as orientações oficiais da Receita Federal. O texto em tramitação pode mudar durante o processo legislativo, além de depender das etapas de votação previstas para projetos dessa natureza.
Tramitação no Congresso
O projeto foi apresentado na Câmara dos Deputados e está sujeito ao processo legislativo. A proposta ainda precisa ser analisada conforme as regras de tramitação da Casa e poderá passar por alterações antes de uma eventual votação.
A aprovação na Câmara, por si só, não significa que a nova faixa já possa ser utilizada. A mudança só terá efeito depois da conclusão das etapas exigidas para a aprovação da norma e da entrada em vigor do texto final.
Até lá, o limite de R$ 35 mil continua sendo o parâmetro informado para a isenção relacionada à venda de bens de pequeno valor. A diferença entre a regra vigente e a proposta deve ser considerada por quem estiver planejando uma operação ou preparando informações para a declaração do Imposto de Renda.
Cuidados ao informar a venda
Mesmo quando uma operação pode ser alcançada por uma hipótese de isenção, é importante reunir os documentos que comprovem a aquisição, o custo e a venda do bem. Esses registros ajudam a identificar eventual ganho e a verificar se a transação se enquadra na regra aplicável.
Também é necessário diferenciar o valor total da venda do ganho obtido na operação. O projeto trata do limite de referência para a venda de bens de pequeno valor, enquanto a apuração do ganho considera as informações econômicas relacionadas à aquisição e à alienação do patrimônio.
Como a proposta ainda não foi convertida em regra válida, o contribuinte deve evitar o uso antecipado do teto de R$ 70 mil. A orientação é utilizar os procedimentos e limites oficialmente vigentes no período correspondente à venda.
Proposta ainda não produz efeitos
O projeto em discussão pretende atualizar uma referência usada na análise do Imposto de Renda sobre vendas de bens de pequeno valor. Se aprovado, o limite de isenção passará de R$ 35 mil para R$ 70 mil, conforme o texto apresentado.
Até que isso aconteça, não há alteração na regra atual. O contribuinte continua sujeito ao limite de R$ 35 mil e deve observar as normas em vigor para apurar e declarar eventual ganho de capital.
As informações sobre a proposta foram divulgadas pela Agência Câmara de Notícias.