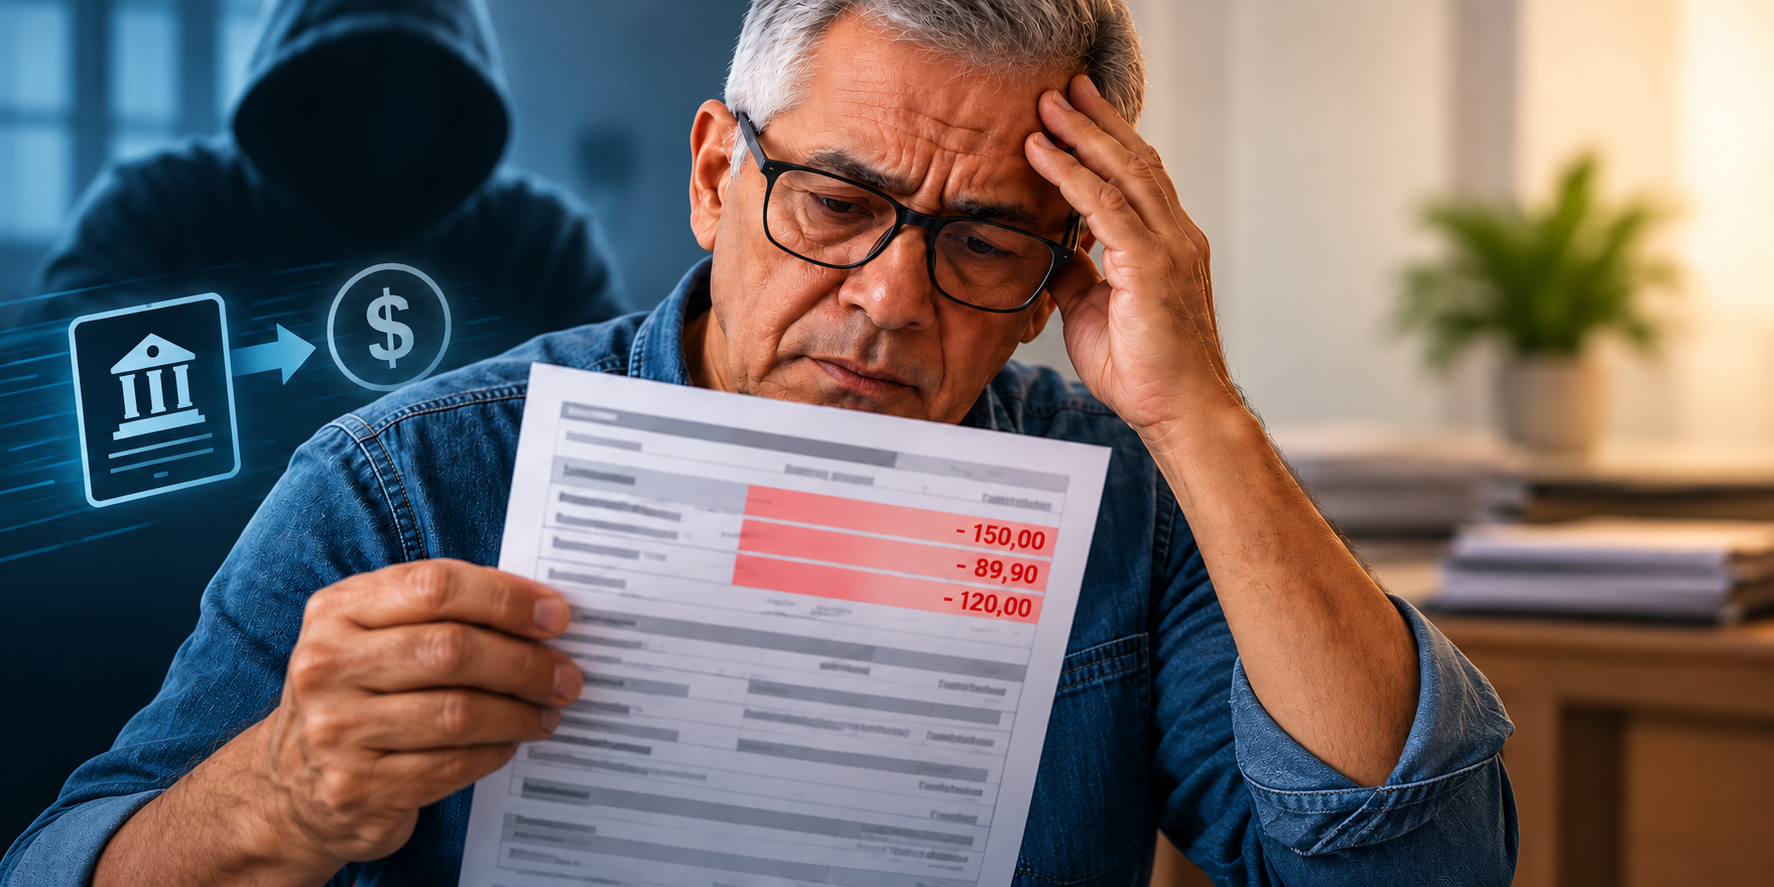
Um projeto em tramitação na Câmara dos Deputados prevê uma consequência penal específica para a inserção fraudulenta de descontos na folha de pagamento. A proposta trata de situações em que um lançamento feito no processamento salarial reduz o valor devido ao trabalhador sem autorização.
O texto mira a etapa em que a remuneração é calculada e registrada. Pela proposta, a criação artificial de um desconto no contracheque, quando realizada de forma fraudulenta e sem consentimento, poderá receber enquadramento próprio no Código Penal.
O que a proposta pretende alcançar
A medida está voltada a lançamentos que aparecem na folha de pagamento sem respaldo na autorização do trabalhador. O desconto indevido interfere diretamente no valor líquido da remuneração, que é a quantia efetivamente recebida após os abatimentos registrados no contracheque.
O projeto estabelece como ponto central a origem do desconto. A discussão não se limita à existência de uma diferença entre o salário esperado e o valor pago, mas à forma como o abatimento foi criado e inserido no processamento da folha.
Na prática descrita pela proposta, a fraude ocorre quando o sistema ou o documento de pagamento passa a registrar uma obrigação que não foi autorizada. Esse lançamento produz uma redução no pagamento do trabalhador e é o elemento considerado pelo texto para a criação de uma resposta penal específica.
Autorização aparece como critério central
O consentimento do trabalhador é um dos pontos destacados na proposta. O texto diferencia o desconto autorizado daquele que é incluído de maneira fraudulenta na folha, sem que exista permissão para a retirada do valor.
Essa distinção orienta o alcance da medida. O projeto não trata de qualquer desconto lançado no contracheque, mas da inserção fraudulenta de um abatimento que reduz a remuneração sem autorização.
Com isso, a proposta desloca o foco para o momento do registro. É nessa fase que o valor a ser pago é alterado por meio da inclusão do desconto. O resultado é uma remuneração inferior àquela que deveria ser recebida pelo trabalhador, segundo a situação considerada no texto.
Alteração no Código Penal
O projeto prevê a inclusão de uma previsão específica no Código Penal para tratar da fraude praticada por meio da folha de pagamento. A intenção é estabelecer um enquadramento próprio para a conduta descrita na proposta.
O texto em análise na Câmara considera a utilização fraudulenta do processamento salarial como o núcleo da prática. A conduta envolve a criação ou inserção de um desconto indevido no documento que registra a remuneração e determina o pagamento ao trabalhador.
A proposta, portanto, não se concentra apenas no efeito final — o recebimento de um valor menor. O mecanismo considerado é a manipulação do registro que compõe a folha e dá origem ao pagamento.
Diferença entre desconto e fraude
Os descontos podem fazer parte da composição regular de uma folha de pagamento quando têm fundamento e são autorizados. O projeto trata de uma situação distinta: o lançamento criado artificialmente para reduzir o valor recebido pelo trabalhador.
Essa diferença está relacionada ao consentimento e à origem do registro. De um lado, há o desconto que integra o processamento da remuneração dentro das condições admitidas. De outro, está o abatimento inserido de forma fraudulenta e sem autorização.
Ao propor uma tipificação própria, o texto leva para o campo penal a discussão sobre a fraude cometida diretamente no processamento da folha. A conduta passa a ser analisada a partir da interferência no cálculo e no registro do pagamento.
Impacto sobre o valor líquido
O lançamento de um desconto não autorizado afeta o valor líquido indicado no contracheque. Como o abatimento é considerado antes da efetivação do pagamento, a quantia recebida pelo trabalhador chega reduzida.
Esse efeito é parte da situação descrita pelo projeto. A fraude não ocorre somente depois que o salário é depositado: ela pode ser praticada na própria elaboração da folha, quando são definidos os valores que serão pagos e os descontos que serão aplicados.
Por isso, a proposta leva em conta o processamento salarial como etapa relevante para a proteção da remuneração. O registro falso ou indevido altera o resultado final e pode fazer com que o trabalhador receba menos do que o valor devido.
Proposta ainda está em tramitação
O texto está em análise na Câmara dos Deputados e, portanto, representa uma proposta em discussão no Legislativo. A criação do enquadramento penal depende do andamento da matéria e das etapas de apreciação previstas para projetos dessa natureza.
Enquanto a tramitação não for concluída, a regra proposta não altera o Código Penal. O conteúdo em debate indica a intenção de estabelecer tratamento específico para a fraude na folha, mas a transformação da medida em norma depende da aprovação legislativa e das demais fases do processo.
O projeto coloca no centro da discussão a responsabilidade por lançamentos que interferem no pagamento do trabalhador. A análise se concentra na inclusão fraudulenta de descontos, na ausência de autorização e na redução do valor registrado para recebimento.
A proposta também delimita o fato a ser tratado: não se trata de um desconto regular, mas de um lançamento criado ou inserido de maneira fraudulenta no processamento da remuneração. Esse é o elemento que fundamenta a previsão de uma consequência penal própria.
Fonte: Agência Câmara de Notícias.