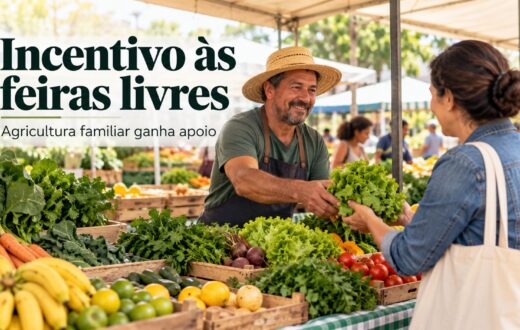
Uma proposta em análise na Câmara dos Deputados cria um marco legal para o Programa de Garantia de Preços para a Agricultura Familiar (PGPAF). O objetivo é incorporar à legislação do crédito rural o mecanismo que relaciona a variação dos preços de produtos da agricultura familiar às condições de pagamento de financiamentos contratados pelo Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf).
Pelo texto, quando o preço de determinado produto ficar abaixo de uma referência estabelecida para o período, poderá ser aplicado um desconto sobre as parcelas do financiamento. A medida busca organizar em lei uma forma de proteção já associada ao crédito destinado aos agricultores familiares.
A proposta ainda está em tramitação. Portanto, as regras previstas não representam uma mudança imediata nos contratos do Pronaf nem significam que todos os financiamentos terão redução automática de valor.
Como funciona a proteção prevista
O PGPAF é voltado às operações de crédito rural realizadas no âmbito do Pronaf. Seu funcionamento considera a relação entre o preço de mercado de produtos da agricultura familiar e os valores usados como referência para a política de crédito.
Quando há redução no preço de comercialização, o agricultor pode enfrentar dificuldade para quitar uma parcela calculada em um cenário de valor mais alto para a produção. A proposta trata dessa diferença como um elemento a ser considerado na definição do pagamento.
Na prática, a proteção prevista não elimina a dívida nem substitui o financiamento. O mecanismo incide sobre as condições de pagamento, com a possibilidade de desconto quando forem atendidos os critérios estabelecidos para o produto e para a operação de crédito.
A proposta organiza essa lógica em um marco legal próprio. O texto estabelece que a variação dos preços deve ser observada de acordo com referências específicas, em vez de deixar o funcionamento do programa apenas em normas administrativas ou decisões periódicas da política agrícola.
Relação com o Pronaf
O Pronaf é a principal linha de crédito rural voltada à agricultura familiar. Os financiamentos podem apoiar atividades de custeio e investimento, conforme as regras de cada modalidade. A capacidade de pagamento do produtor está diretamente ligada ao resultado da produção e ao preço obtido na venda.
É nesse ponto que o PGPAF atua. A proposta aproxima o comportamento do mercado das condições financeiras do contrato. Se o valor de um produto cair em relação ao parâmetro considerado para a operação, o cálculo poderá reconhecer parte desse efeito por meio de um abatimento na parcela.
O texto, contudo, não transforma qualquer variação de preço em desconto automático. A aplicação depende da observância dos critérios previstos para o programa, das referências utilizadas e das condições estabelecidas para cada operação.
Também não se trata de uma garantia de preço de venda para toda a produção. O mecanismo está ligado ao financiamento contratado no Pronaf e à apuração prevista para o produto correspondente.
Referências por produto
Uma das características do modelo é a consideração das particularidades de cada produto da agricultura familiar. Os preços podem variar de forma diferente conforme a cultura, o período de comercialização e as condições do mercado.
Por isso, a proposta trabalha com referências próprias para a verificação da perda de valor. O cálculo precisa comparar o preço utilizado como parâmetro com o preço observado no período definido pelas regras do programa.
O resultado dessa comparação serve para determinar se existe diferença capaz de acionar a proteção e qual seria o desconto aplicável à parcela do financiamento. A definição dos critérios é relevante porque evita que a mesma referência seja aplicada indistintamente a produtos com mercados e ciclos de produção distintos.
O texto também vincula a operação do programa às normas da política de crédito rural. Dessa forma, a aplicação dos descontos continua condicionada aos procedimentos e parâmetros que vierem a regulamentar a medida.
O que a proposta pretende organizar
O marco legal proposto reúne as regras relacionadas ao PGPAF dentro da legislação do crédito rural. A iniciativa trata da finalidade do programa, de sua relação com o Pronaf e dos elementos que devem ser considerados para verificar a variação dos preços.
Ao estabelecer uma previsão legal, o texto procura dar uma base permanente ao mecanismo. A proposta não cria uma política desvinculada do crédito rural, mas incorpora a proteção de preços à estrutura das operações voltadas aos agricultores familiares.
O desenho também permite distinguir duas etapas. Primeiro, é necessário verificar se o preço do produto ficou abaixo da referência aplicável. Depois, deve ser calculado o efeito dessa diferença sobre a parcela, conforme os critérios do programa.
Essa separação é importante porque a queda de preço, por si só, não define o valor do desconto. O abatimento depende da metodologia e das condições previstas para o contrato e para o produto analisado.
Impacto sobre os contratos
Para os agricultores familiares que atendam aos requisitos do programa, a consequência prevista é a possibilidade de pagar parcelas menores em períodos de desvalorização da produção. A medida considera que a receita obtida com a venda da safra pode não acompanhar o valor originalmente usado para projetar o pagamento do financiamento.
O desconto funciona como uma forma de ajustar a prestação à realidade de preços reconhecida pelas regras do PGPAF. A proteção, entretanto, não altera automaticamente todos os contratos do Pronaf, nem se aplica indistintamente a qualquer operação.
A proposta depende da aprovação no processo legislativo e da regulamentação correspondente. Até que essas etapas sejam concluídas, permanecem válidas as normas que atualmente disciplinam as operações de crédito rural e o funcionamento do programa.
Também será necessário observar, em cada caso, o produto financiado, o tipo de operação, o período de apuração e os parâmetros oficiais utilizados para o cálculo. Esses elementos determinam se o contrato se enquadra na proteção e qual será o efeito sobre a parcela.
Tramitação na Câmara
O projeto está em análise na Câmara dos Deputados e ainda pode passar por avaliação nas comissões responsáveis e pelo plenário, conforme o rito aplicável à proposição. O conteúdo poderá ser discutido e eventualmente alterado durante a tramitação.
Enquanto não houver conclusão do processo legislativo, o marco legal proposto não produz os efeitos de uma lei aprovada. A previsão de desconto, portanto, deve ser entendida como parte do texto em análise, e não como benefício imediatamente disponível para todos os agricultores familiares.
A discussão ocorre no contexto das políticas de apoio à agricultura familiar e do financiamento rural. Ao tratar do PGPAF, a proposta concentra-se na relação entre o preço da produção e a capacidade de pagamento das operações do Pronaf.
Se aprovada, a nova legislação deverá conviver com as regras operacionais necessárias para definir referências de preço, identificar os contratos abrangidos e calcular os descontos. Esses procedimentos serão decisivos para a aplicação prática do mecanismo.
Fonte: Agência Câmara de Notícias.